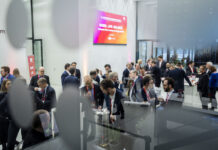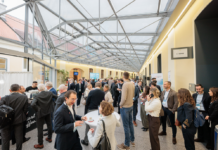
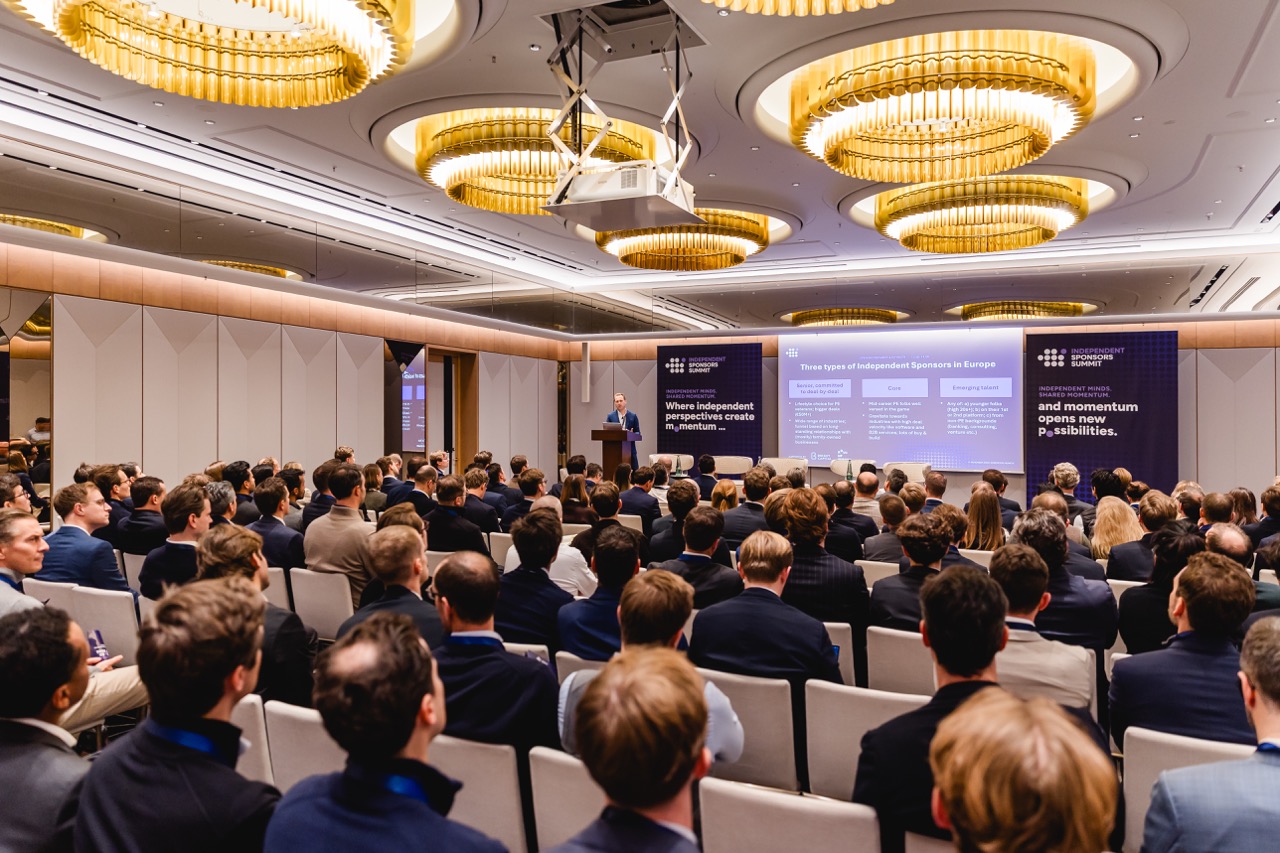
Bildnachweis: Bright Capital.
Während klassische Private-Equity-Häuser inzwischen immer wieder unter zähen Fundraising-Prozessen leiden, etabliert sich in Europa rasant eine eigenständige Anlageklasse: das Independent-Sponsor-Modell. Hinter dem Begriff „Independent Sponsors“ steht keine einzelne Firma, sondern eine unternehmerische Form des Investments auf strikter Deal-by-Deal-Basis ohne einen vorab eingesammelten Kapitaltopf („Blind Pool“).
Unabhängige Transaktionsprofis sichern sich dabei zunächst exklusiv ein konkretes Zielunternehmen und strukturieren dann erst für diesen spezifischen Deal das passende Eigen- und Fremdkapital. Während diese Anlageklasse in den USA bereits rund 40% der Transaktionen des unteren Mittelstands ausmacht, fließen darüber in Europa nach Schätzungen des M&A-Newsportals RollUpEurope bereits rund 6 Mrd. Euro pro Jahr in 150 bis 200 Transaktionen – etwa 15 bis 20% im Low-Cap-Sektor. Nach Ansicht von Experten hat sich die Zahl neuer Akteure in diesem Segment im Jahr 2025 in Europa verdoppelt.
Angetrieben wird der Markt durch erfahrene Manager aus etablierten Private-Equity-Häusern, Branchenexperten und junge Talente aus Beratung oder Investmentbanking. Erfolgreiche Exits führen Kapital und Know-how direkt wieder in das Ökosystem zurück. Eigenkapitalgeber – insbesondere agile Family Offices – schätzen das individuelle Auswahlrecht pro Transaktion, das Entfallen laufender Gebühren auf ungenutztes Fondskapital und die enge Interessenausrichtung („Skin in the Game“). Mittelständische Verkäufer wiederum überzeugt der persönliche Dialog von Unternehmer zu Unternehmer ohne starren Fonds-Exitdruck.
Bright Capital: Skalierbares Kapital über den gesamten Lebenszyklus
Ein zentraler Finanzierungspartner, der dieses Ökosystem in Europa maßgeblich prägt, ist der Private-Credit-Investor Bright Capital. Felix Förster, Partner bei Bright Capital und Leiter des Frankfurter Private-Credit-Investmentteams, sieht klare strukturelle Treiber für den Boom der Anlageklasse: Neben verzögerten Exits und geringen Rückflüssen, die vor allem klassische PE-Erstfonds bremsen, sei die Nachfolgelücke in fragmentierten Mittelstandsmärkten der wichtigste Dealflow-Motor. Zudem stehe die Kapital-Pyramide auf dem Kopf: Laut KfW-Mittelstandspanel 2025 erzielten nur rund 2,5 Prozent der 3,87 Millionen deutschen Mittelständler über 10 Mio. EUR Umsatz und weitere 7 Prozent liegen zwischen 2 und 10 Mio. EUR, während institutionelles Private-Markets-Kapital meist erst deutlich oberhalb von 10 Mio. EUR EBITDA einsteigt. Zugleich würden sich Banken zurückziehen und die Direct-Lending-Durchdringung in DACH hinke Großbritannien und Frankreich noch deutlich hinterher. „Die Sparkasse finanziert gegen das, was sie sieht – eine etablierte Operativgesellschaft, harte Sicherheiten, schnelle Tilgung, oft mit persönlicher Bürgschaft. Ein neu gegründetes Sponsor-Team mit einer Buy-and-Build-Story fällt da durch das Raster“, erklärt Felix Förster.
Wie Bright Capital die Finanzierungslücke schließt
Genau diese Lücke zwischen lokalen Banken und großen Direct Lendern, denen Plattformen mit 2 bis 7 Mio. Euro Anfangs-EBITDA zu klein sind, schließt Bright Capital. Das zu 100 Prozent partnergeführte Haus – einer der Gründer baute selbst eine Buy-and-Build-Gruppe auf – will der bevorzugte Finanzierungspartner für Buy-and-Build-Plattformen im unteren Mittelstand sein. Weil sich Transaktionen mit Independent Sponsors besonders gut entwickelt haben, stieg deren Anteil an den Finanzierungen von Bright Capital von rund der Hälfte im ersten Fonds auf heute rund 90%. Das Alleinstellungsmerkmal ist laut Förster das Kapital über den gesamten Lebenszyklus: Ab rund 2 Mio. Euro EBITDA starte Bright Capital mit 10 bis 20 Mio. EUR Anfangsdarlehen, vereinbare schon bei der Erstfinanzierung eine zugesagte Akquisitionslinie von 15 bis 20 Mio. EUR plus 30 bis 40 Mio. EUR ungebunden und skaliere mit der Plattform auf 70 bis 80 Mio. EUR. Vom Kernmarkt DACH aus agiert das Team aktiv in Benelux und Großbritannien sowie opportunistisch in Skandinavien und Polen.
Margenstarke Asset-Light-Modelle im Fokus
„Finanziert werden margenstarke Asset-Light-Modelle mit guter Cash-Conversion wie B2B-, Gesundheits- und IT/OT-Services, Infrastruktur-Engineering, Versicherungsmakler und Bildung“, erklärt Förster. Die Netto-Verschuldung beim Einstieg liege im Schnitt bei 3,3x EBITDA (Spanne 3x bis 4x) bei meist endfälliger Tilgung, damit Cash für Zukäufe bereitsteht. Ergänzt werde das Paket üblicherweise um zwei Covenants (Net Leverage und DSCR). Ziehungen für Add-ons folgten nach vorab vereinbarten Kriterien ohne ständige Neuverhandlung: gleiches Geschäftsmodell ohne Verwässerung der Plattform, Covenant-Einhaltung sowie historisch positivem EBITDA. Bright Capital unterstütze gezielt komplementäre Teams aus PE-/M&A-Profis und vernetzten Branchenkennern, da gute Einstiegsbewertungen aus einem starken Fit zwischen Käufer und Verkäufer entstünden.
Die Branchenexperten von RollUpEurope sehen den europäischen Markt heute (6 Mrd. EUR p.a.) dort, wo europäisches Venture Capital 2017 stand, bevor die Asset-Class ein neuer Trend wurde. Während Independent Sponsors laut Förster auf profitable Firmen statt auf defizitäre Start-ups zielen, zeige sich ein spannender Trend: „Wir beobachten eher die umgekehrte Bewegung: VC-Investoren steigen selbst in sogenannte AI-Rollups ein und übernehmen damit Elemente des Buy-and-Build-Modells“, so Förster. Ein wichtiger Werttreiber sei zudem gute Transaktions- und Post-Merger-Kommunikation: Da Verkäufer meist nach Vertrauen entscheiden – teils gegen höhere Gebote – und Berater vor einer Exklusivität Finanzierungsnachweise fordern, gebe Bright Capital Sponsoren frühzeitig vor dem ersten Kaufvertrag Transaktionssicherheit. Offene Kommunikation vor dem Closing sowie einheitliche KPIs und verlässliches Reporting ab dem ersten Zukauf stärkten die Position als solventer Käufer und zahlten sich beim Exit aus.
Starke Resonanz beim Independent Sponsors Summit
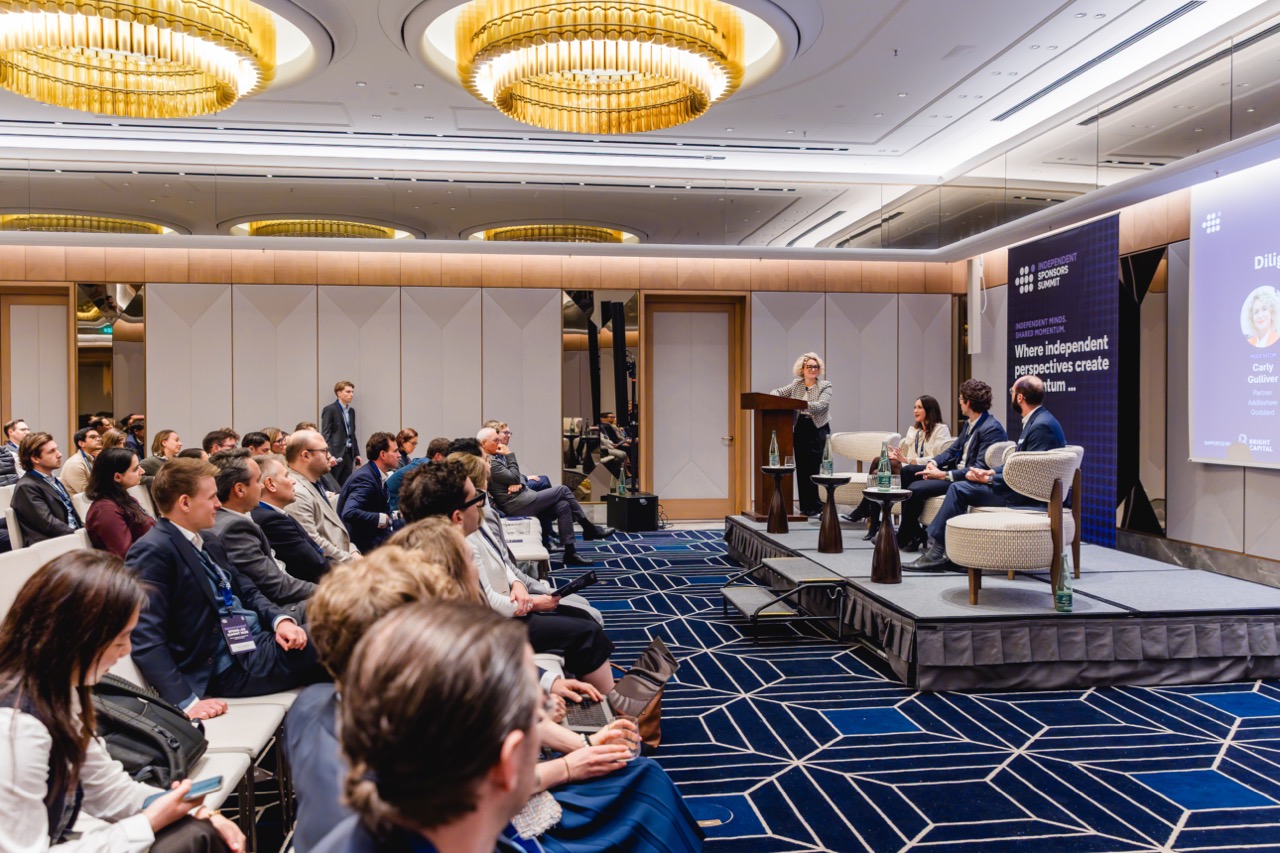
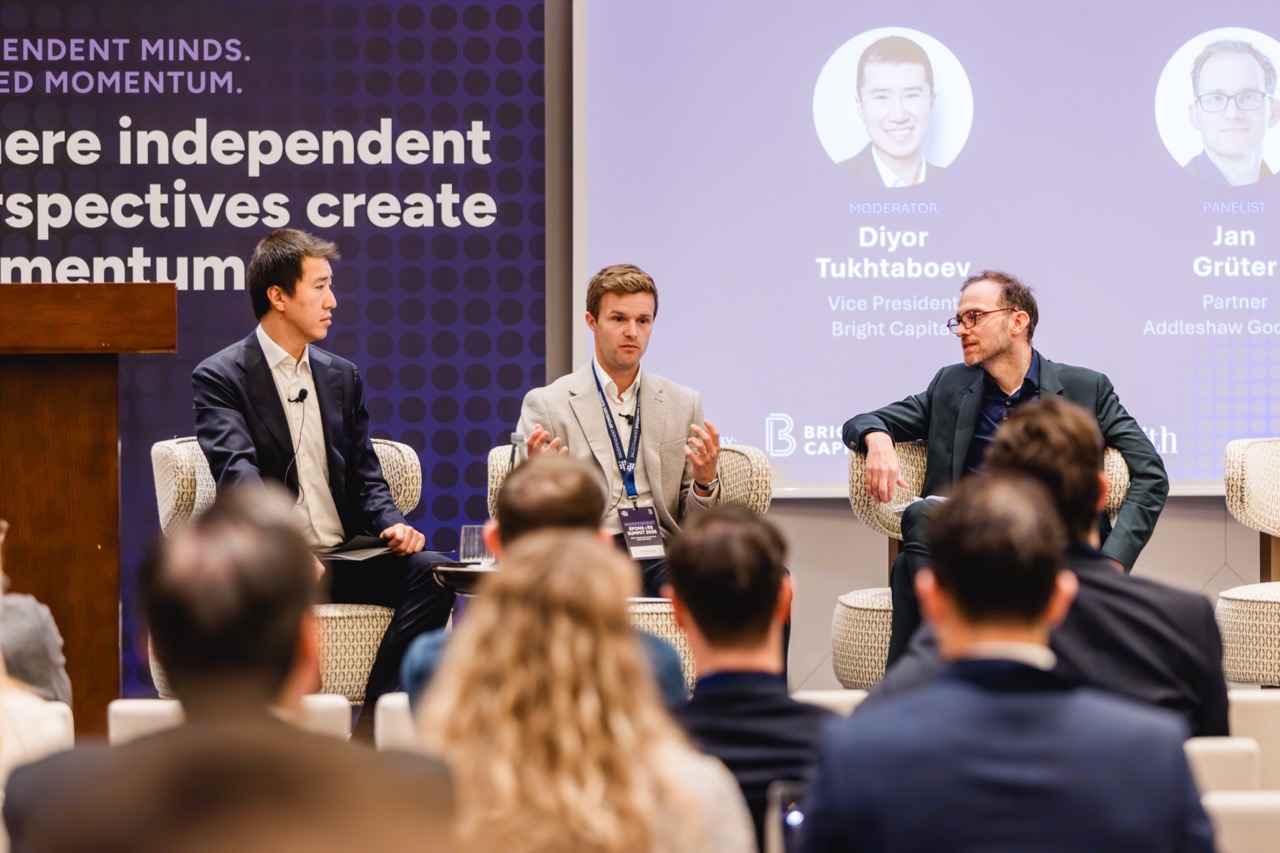
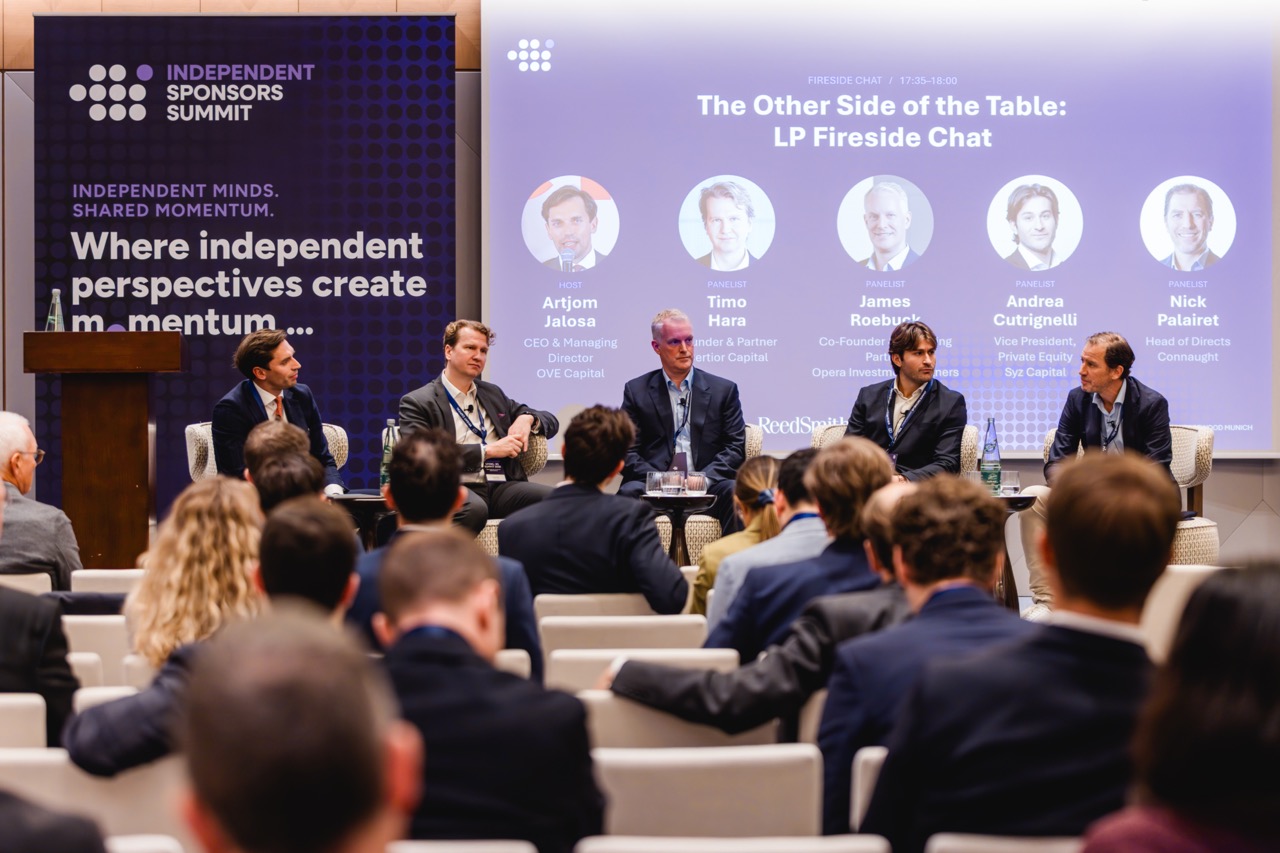
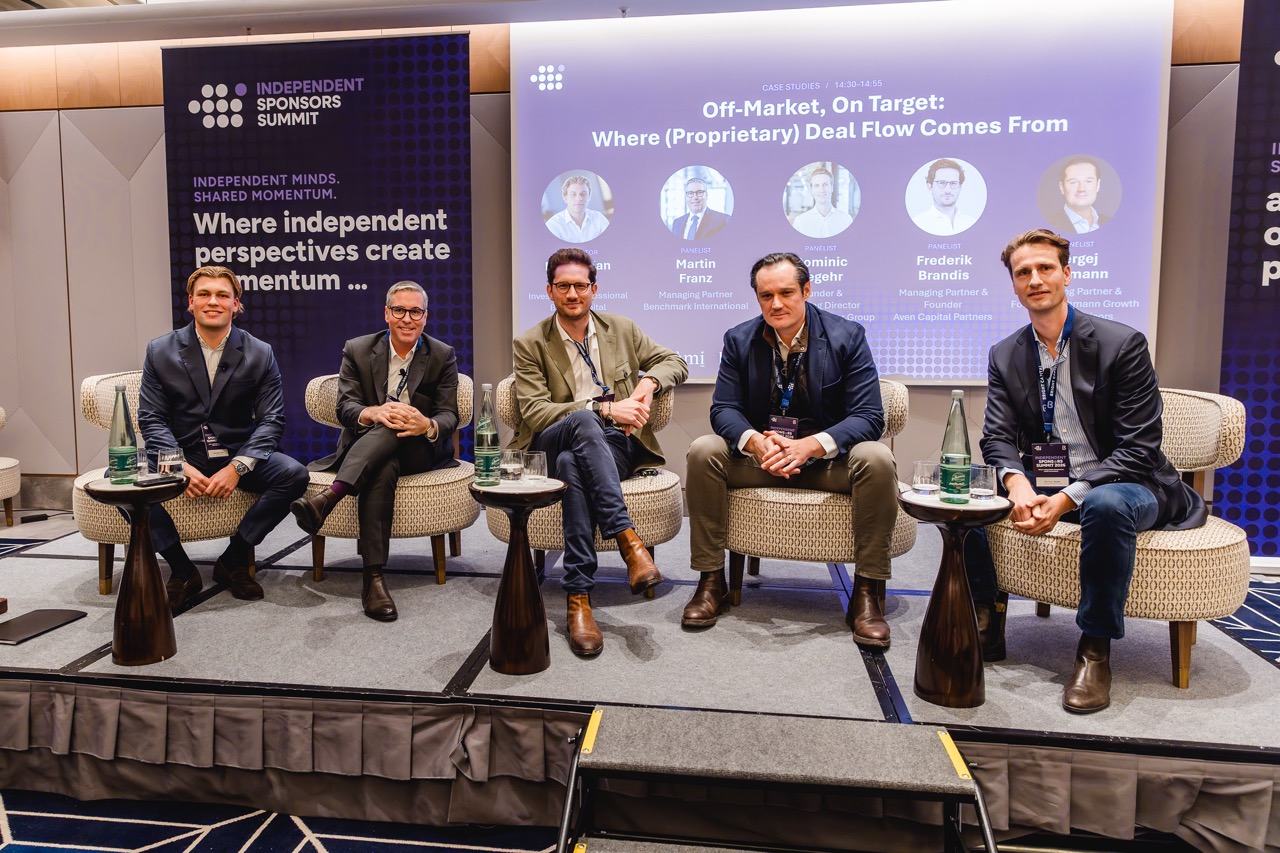
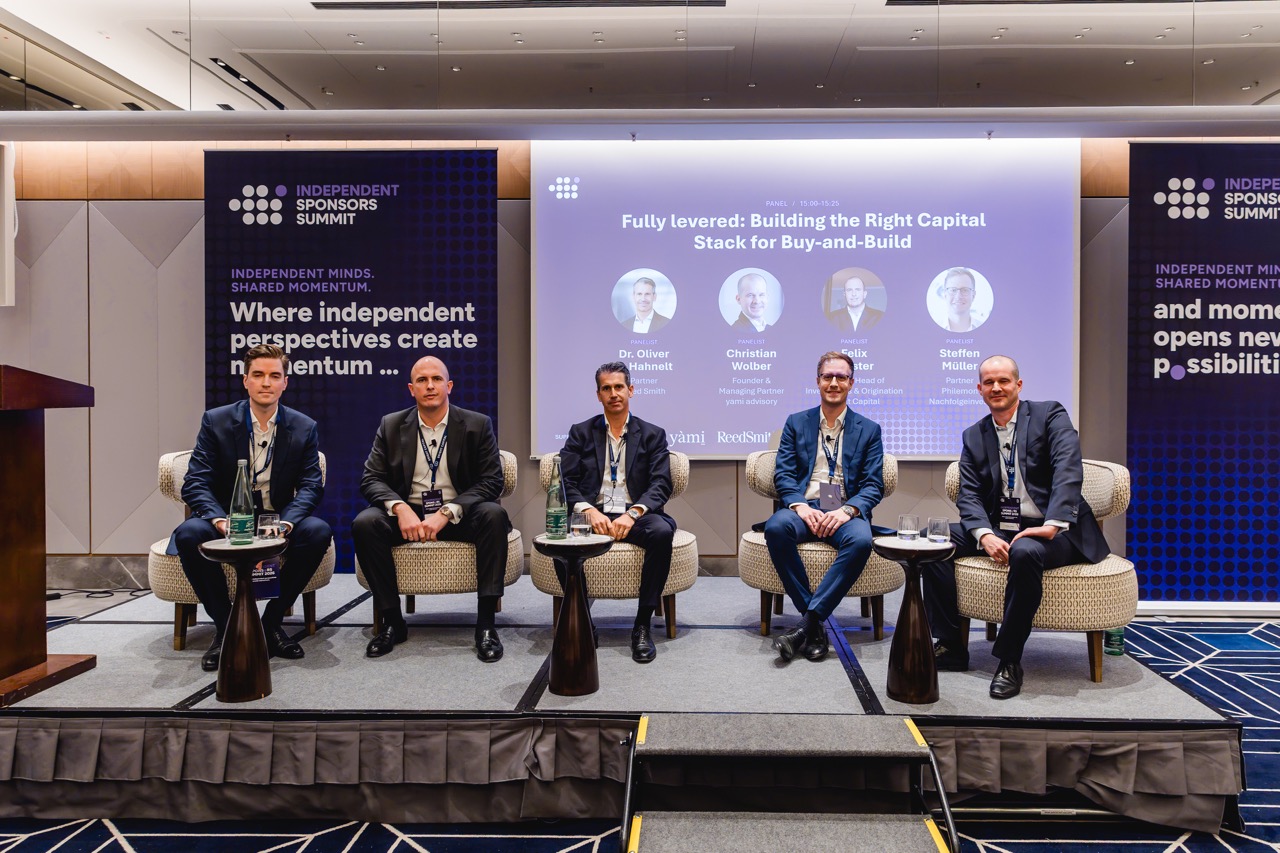
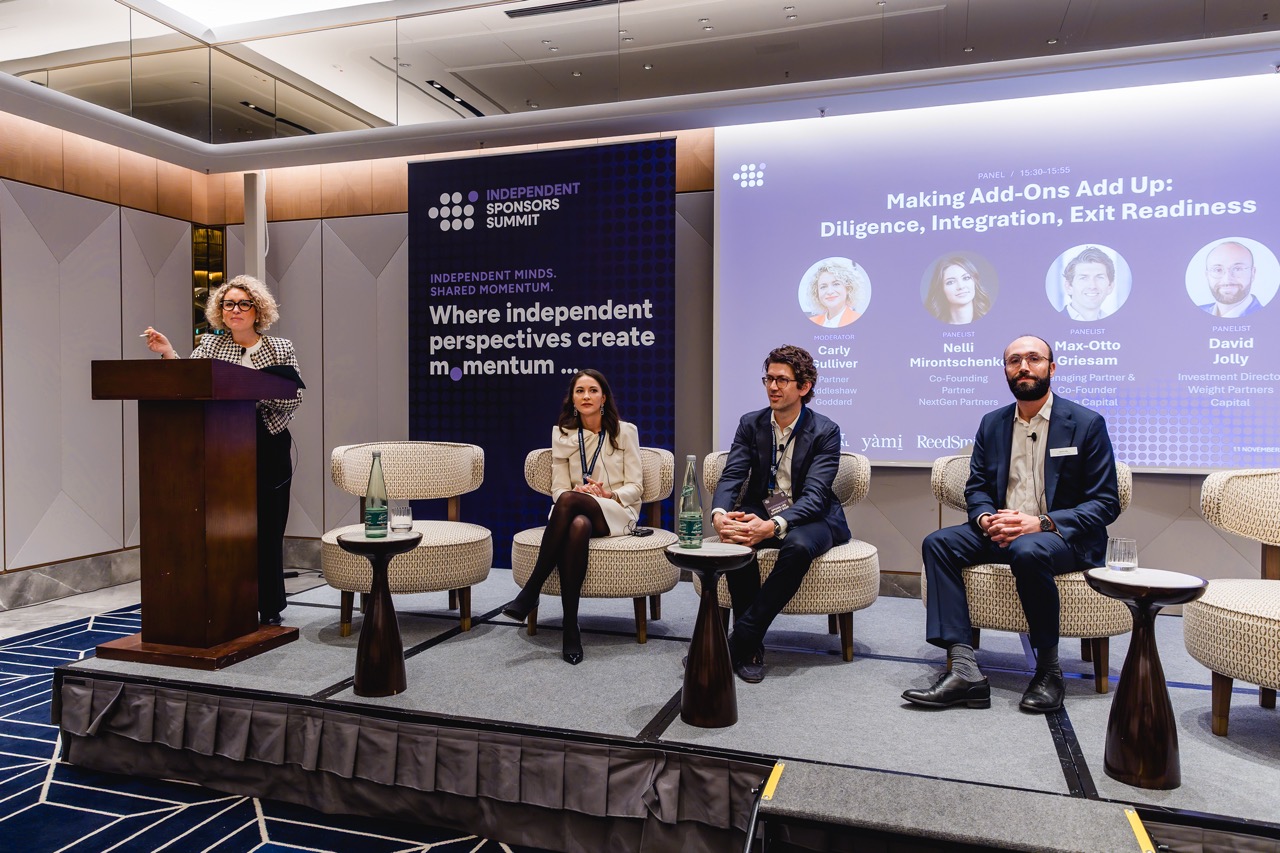
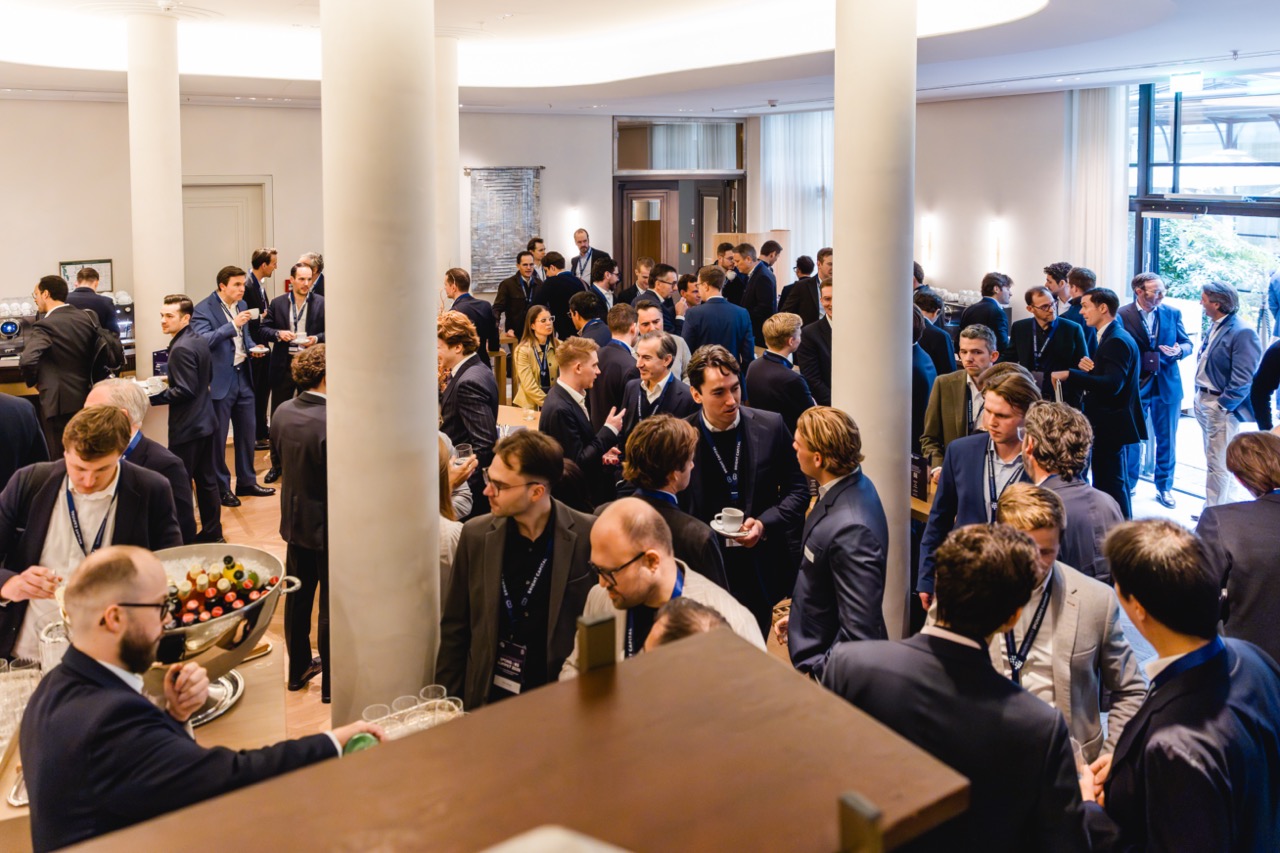
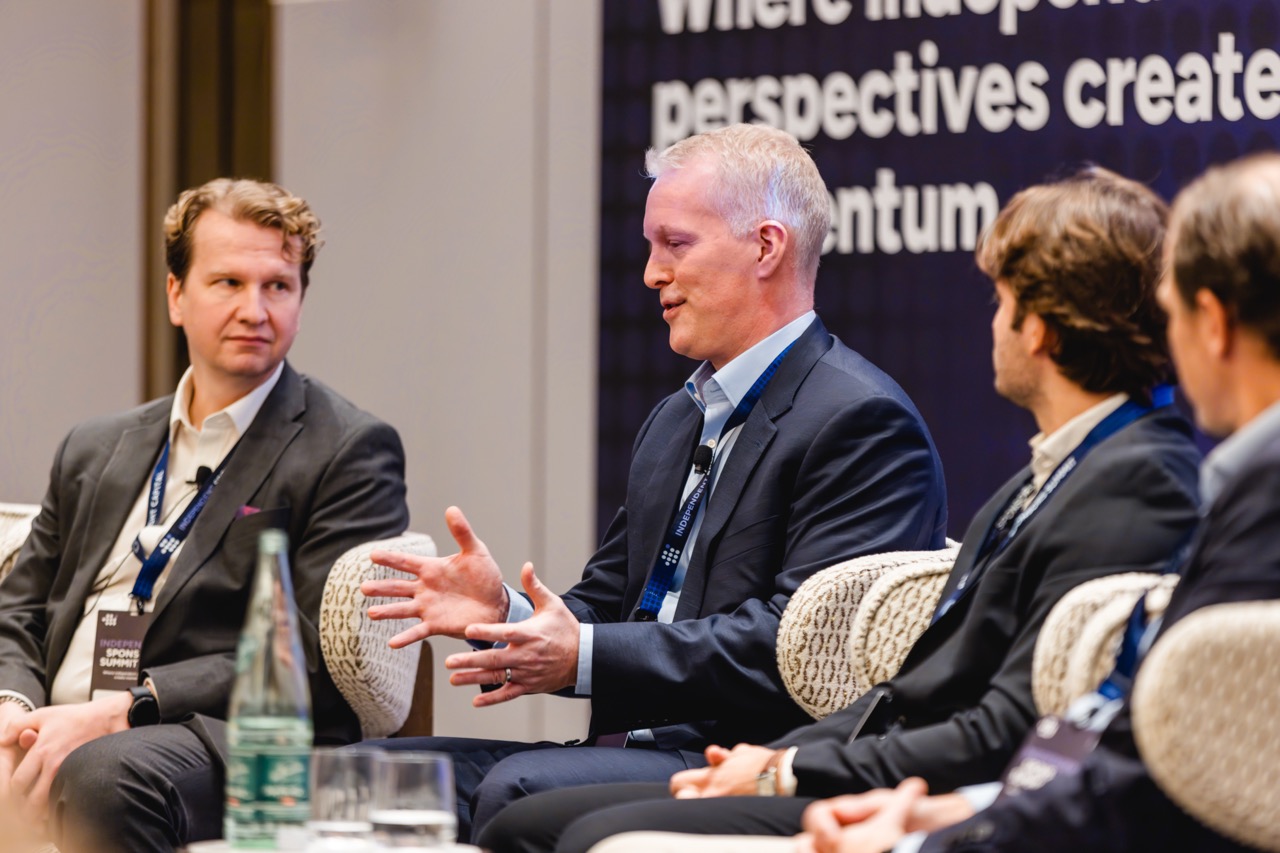
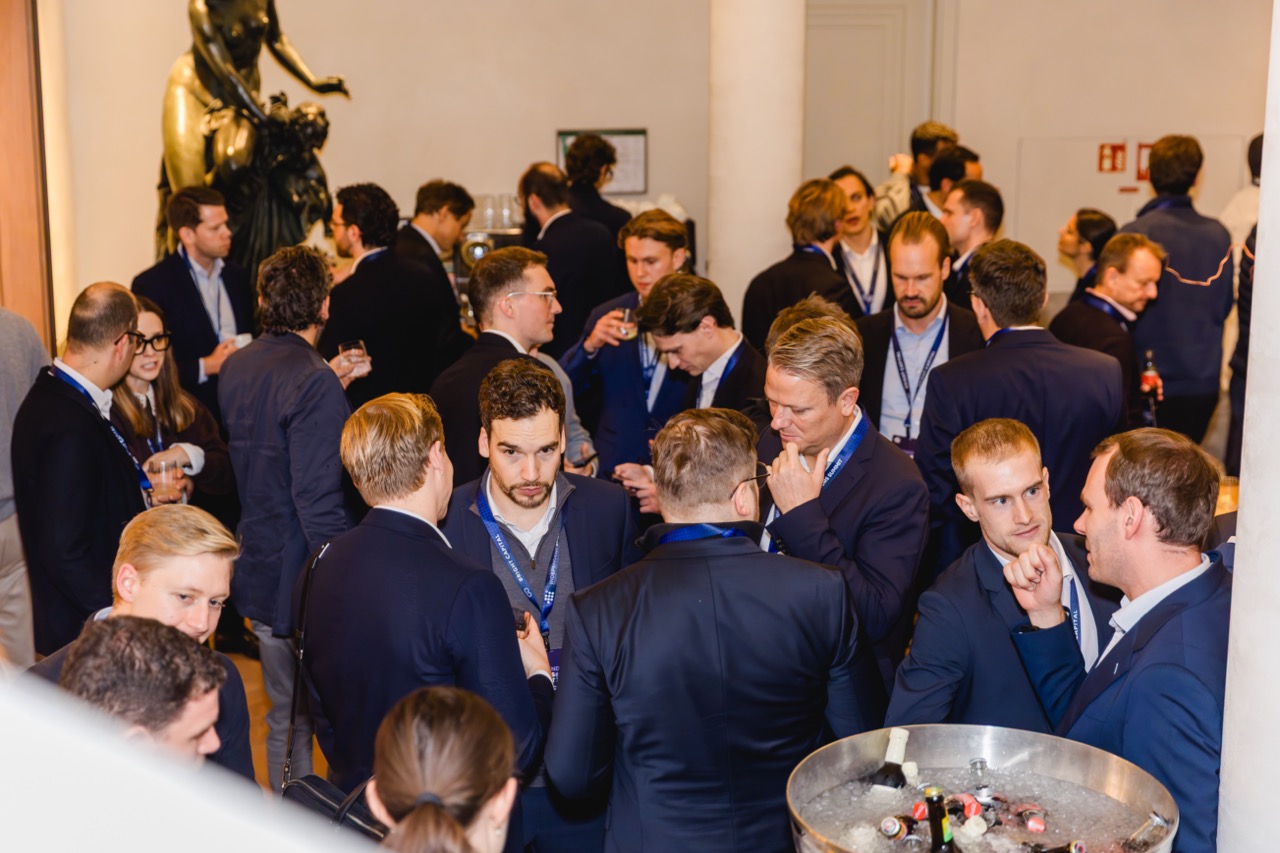
Wie dynamisch sich das Ökosystem entwickelt, zeigte der von Bright Capital ausgerichtete „Independent Sponsors Summit“ (ISS) am 11. November im Rosewood Munich. Mit mehr als 350 Teilnehmern – darunter Independent Sponsors aus DACH, Skandinavien, Großbritannien und den USA, Family Offices, Private-Debt-Geber sowie M&A- und Rechtsberater – erreichte das Event die Größe, mit der 2017 die erste große vergleichbare US-Konferenz startete, die sich seither versechsfacht hat. Mit den Partnern yami advisory, Reed Smith, THRONSBERG und Eight Advisory deckte das Programm von der RollUpEurope-Keynote und Praxisberichten von Aspira Partners und NGC Nachfolgekapital über das von Bright Capital moderierte Panel zu Finanzierung und Dealsourcing bis zu Panels über Add-ons, Due Diligence und Exit-Readiness den gesamten Lebenszyklus ab. Da sich das Format als Deal-Plattform bewährt hat, baut Bright Capital die ISS-Website mit RollUpEurope zur ganzjährigen Plattform aus; der nächste ISS folgt am 11. November 2027.
Einblicke zur Veranstaltung finden Sie in der Bildergalerie: